
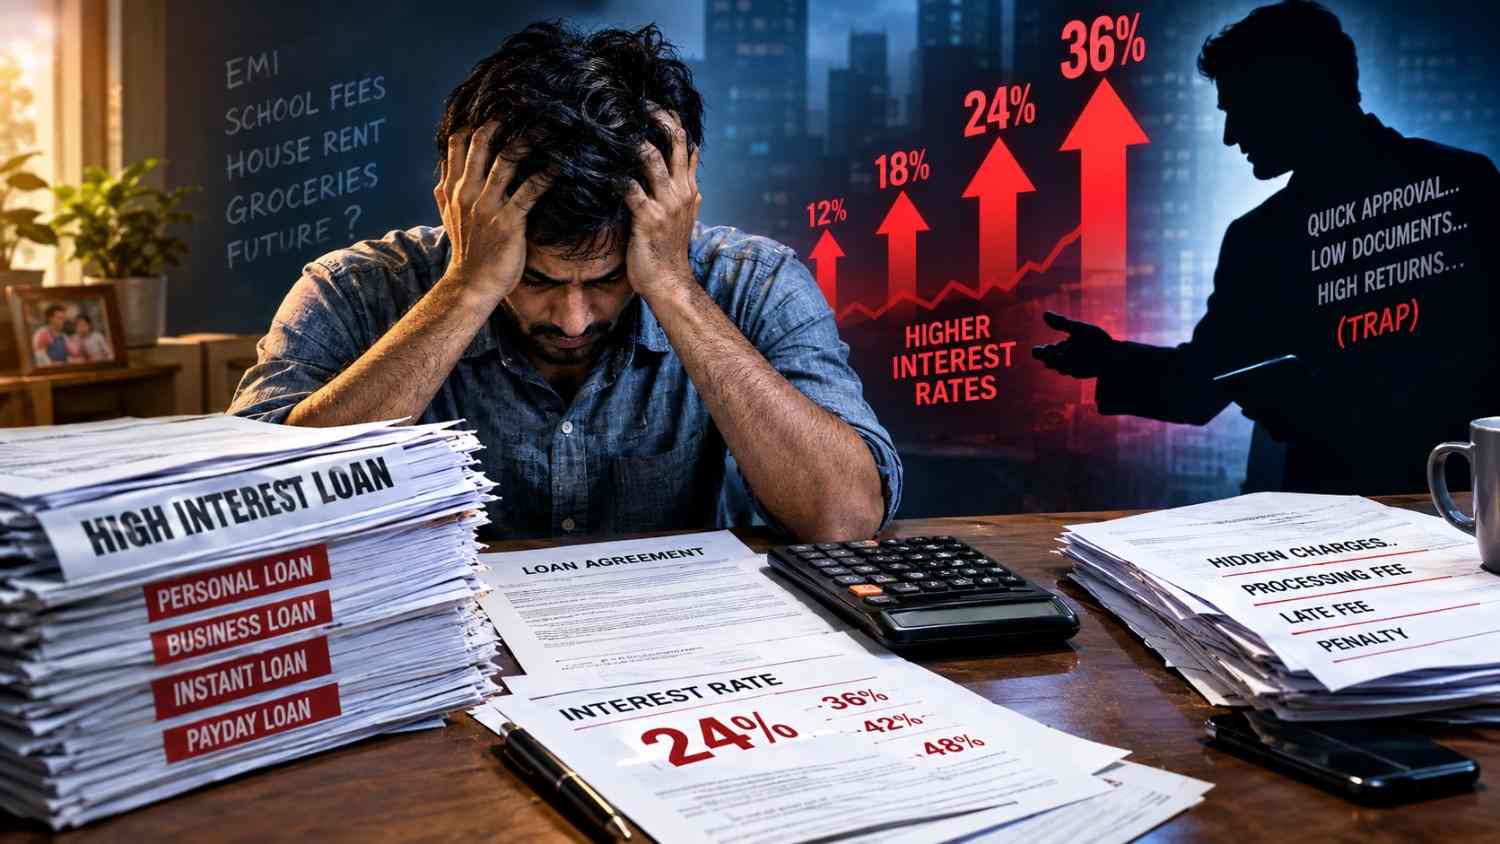
హైదరాబాద్ | వారధి న్యూస్ : పాలధి నాగరాజు : స్పెషల్ స్టోరీ:అత్యవసరమొచ్చి చేతిలో చిల్లిగవ్వ లేనప్పుడు ఆపద్భాంధవుడిగా నిలవాల్సిన ఫైనాన్స్ సంస్థలు, ప్రైవేట్ లెండర్లు నేడు సామాన్యుల పాలిట పెనుభారంగా మారుతున్నాయి. “అప్పు తీసుకుంటే చాలు.. వడ్డీ వాతలు” అన్నట్లుగా సామాన్యుల జీవితాలు అప్పుల కూపంలో చిక్కుకుపోతున్నాయి. చిన్న మొత్తంలో తీసుకునే అప్పులకు భారీ వడ్డీలు, అదనపు ఛార్జీలు, ఆలస్య రుసుములు తోడవడంతో అసలు కంటే వడ్డీ భారమే అనేక రెట్లు ఎక్కువవుతోంది.
ఈ సంక్షోభం నుంచి సామాన్యులను కాపాడేందుకు మనం ఏంచేయాలి? అసలు ఈ సమస్య ఎక్కడ వస్తోంది? ప్రభుత్వాలు ఎలాంటి చర్యలు తీసుకోవాలి? అనే పూర్తి వివరాలను ఈ ప్రత్యేక కథనంలో వివరంగా తెలుసుకుందాం.
1. సామాన్యుడిని ముంచేస్తున్న అప్పుల ఉచ్చు (Debt Trap)
సమాజంలో ఆర్థికంగా వెనుకబడిన వర్గాలు, మధ్యతరగతి ప్రజలు చిన్నచిన్న అనారోగ్య సమస్యలు లేదా అత్యవసర అవసరాల కోసం ప్రైవేట్ ఫైనాన్స్లను ఆశ్రయిస్తున్నారు. కానీ అక్కడే అసలు సమస్య మొదలవుతుంది.
- అసలు కంటే వడ్డీనే ఎక్కువ: చిన్న చిన్న అవసరాల కోసం తీసుకునే రుణాలపై ప్రాసెసింగ్ ఫీజులు, జీఎస్టీలు, లేట్ ఫీజుల పేరుతో బాదుడు ఎక్కువైపోతోంది. ప్రతినెలా ఈఎంఐలు కట్టలేక చాలామంది తమ కనీస అవసరాలను, పిల్లల చదువులను, కుటుంబ పోషణను కూడా పక్కన పెట్టేయాల్సిన దయనీయ పరిస్థితి తలెత్తుతోంది.
- రుణాల వలయం (Vicious Debt Cycle): ఒక అప్పు తీర్చడానికి మరో అప్పు చేయడం, దానివల్ల వడ్డీ మీద వడ్డీ పెరిగిపోవడంతో సామాన్య కుటుంబాలు పూర్తిగా అప్పుల ఊబిలో కూరుకుపోతున్నాయి. దీనివల్ల మానసిక ఒత్తిడి విపరీతంగా పెరుగుతోంది.
- తాకట్టు మరియు సేల్ డీడ్ కష్టాలు: పెద్ద మొత్తంలో డబ్బు కావాల్సి వచ్చినప్పుడు ఆస్తులను తాకట్టు పెట్టడం లేదా సేల్ డీడ్ రాయాల్సి వస్తోంది. ప్రైవేట్ మార్కెట్లలో వడ్డీ రేట్లు నెలకు 3% నుండి 5% (అంటే ఏడాదికి ఏకంగా 36% నుండి 60%) వరకు వసూలు చేస్తూ సామాన్యుల నడ్డి విరుస్తున్నారు.
- మధ్యవర్తుల దోపిడీ: ఈ ప్రాసెస్ మధ్యలో ప్రవేశించే బ్రోకర్లు 8% వరకు కమిషన్ తీసుకోవడం, రిజిస్ట్రేషన్ ఖర్చులు, డాక్యుమెంటేషన్ ఖర్చులు అన్నీ రుణగ్రహీతనే భరించమనడంతో వారు మరింత కోలుకోలేని దెబ్బ తింటున్నారు. అప్పు తీరిన తర్వాత ఆస్తిని తిరిగి తన పేరిట మార్చుకోవడానికి (Release) అయ్యే ఖర్చులు కూడా బాధితుడినే మోయమంటున్నారు.
2. సురక్షితమైన ప్రత్యామ్నాయ మార్గాలు (Formal Financial Options)
ప్రైవేట్ వ్యక్తుల వద్ద అధిక వడ్డీలు చెల్లించి మోసపోయే బదులు, రిజర్వ్ బ్యాంక్ (RBI) నిబంధనల ప్రకారం పనిచేసే అధికారిక మార్గాలను ఆశ్రయించడం చాలా మంచిది:
- గోల్డ్ లోన్స్ (Gold Loans): అత్యవసరంగా డబ్బు కావాలంటే బంగారాన్ని బ్యాంకులు లేదా పెద్ద ఎన్బీఎఫ్సీలలో తాకట్టు పెట్టవచ్చు. ఇక్కడ వడ్డీ రేట్లు సంవత్సరానికి 9% నుండి 18% లోపే ఉంటాయి.
- బ్యాంకు పర్సనల్ లోన్స్ (Personal Loans): మీ క్రెడిట్ స్కోర్ (CIBIL Score) బాగుంటే, బ్యాంకులు ఎలాంటి ఆస్తి తాకట్టు లేకుండానే తక్కువ వడ్డీకి వ్యక్తిగత రుణాలను అందిస్తాయి.
- ఆస్తిపై రుణం (Loan Against Property – LAP): నేషనలైజ్డ్ బ్యాంకులు లేదా గుర్తింపు పొందిన హౌసింగ్ ఫైనాన్స్ కంపెనీల ద్వారా ఆస్తిపై రుణం తీసుకోవడం ఎంతో సురక్షితం. ఇక్కడ వడ్డీ రేట్లు సంవత్సరానికి 9% నుండి 14% మధ్యే ఉంటాయి, నిబంధనలు కూడా చాలా పారదర్శకంగా ఉంటాయి.
3. ప్రభుత్వాలు మరియు నియంత్రణ సంస్థలు తీసుకోవాల్సిన కఠినమైన చర్యలు
సామాన్యుల అమాయకత్వాన్ని, అత్యవసర పరిస్థితిని ఆసరాగా చేసుకుని దోచుకుంటున్న ఈ ప్రైవేట్ వడ్డీ దందాలపై ప్రభుత్వం మరియు అధికార యంత్రాంగం తక్షణమే స్పందించి ఈ క్రింది చర్యలు తీసుకోవాలి:
- అధిక వడ్డీ వ్యాపారాలపై ఉక్కుపాదం: లైసెన్సులు లేకుండా ఇష్టానుసారంగా వడ్డీలు వసూలు చేస్తూ, సామాన్యులను మానసికంగా వేధిస్తున్న ప్రైవేట్ ఫైనాన్షియర్లు మరియు అనధికార లెండర్లపై క్రిమినల్ కేసులు నమోదు చేసి కఠినంగా శిక్షించాలి.
- వడ్డీ రేట్లకు గరిష్ట పరిమితి (Capping): ప్రైవేట్ రుణాలపై వసూలు చేసే వడ్డీ రేట్లకు ఒక చట్టపరమైన గరిష్ట పరిమితిని విధించాలి. నిబంధనలు మీరితే భారీ జరిమానాలు ఉండేలా చూడాలి.
- మధ్యవర్తుల దోపిడీకి చెక్: రుణ ప్రక్రియలలో అనధికారిక బ్రోకర్లు విపరీతమైన కమీషన్లు వసూలు చేయకుండా కఠినమైన నిబంధనలు తీసుకురావాలి.
- ఆర్థిక అక్షరాస్యత (Financial Literacy): గ్రామీణ మరియు పట్టణ ప్రాంతాల్లోని సామాన్యులకు బ్యాంకింగ్ మార్గాలు, ప్రభుత్వ రుణ పథకాలు, మరియు అనధికార అప్పుల వల్ల జరిగే నష్టాలపై అవగాహన సదస్సులు నిర్వహించాలి.
- సులభతర అధికారిక రుణాలు: అత్యవసర సమయాల్లో సామాన్యులకు తక్షణమే తక్కువ వడ్డీకి బ్యాంకుల ద్వారా రుణాలు అందేలా నిబంధనలను మరింత సరళీతం చేయాలి. అప్పుడే సామాన్యుడి జీవితం ప్రశాంతంగా ఉంటుందని బాధితులు ఆవేదన వ్యక్తం చేస్తున్నారు.